AI算力狂飙背后,谁在悄悄掌握"定价权"?
全球半导体零部件正经历罕见涨价潮,产业链定价权悄然上移。这场发生在上游的隐秘变动,将如何影响我们日常使用的AI服务?
最近,大家可能都在感叹人工智能(AI)的发展速度。从帮你写邮件的助手,到能生成逼真视频的模型,AI似乎无所不能。但在这些炫酷的软件背后,一场发生在物理世界深处的隐秘变动正在上演。
中信建投研报指出,全球半导体设备零部件正经历一轮历史罕见的全链条涨价潮。这听起来离我们的生活很远,但它却直接关系到你未来使用AI服务的成本和体验。
发生了什么?一场"历史罕见"的涨价潮
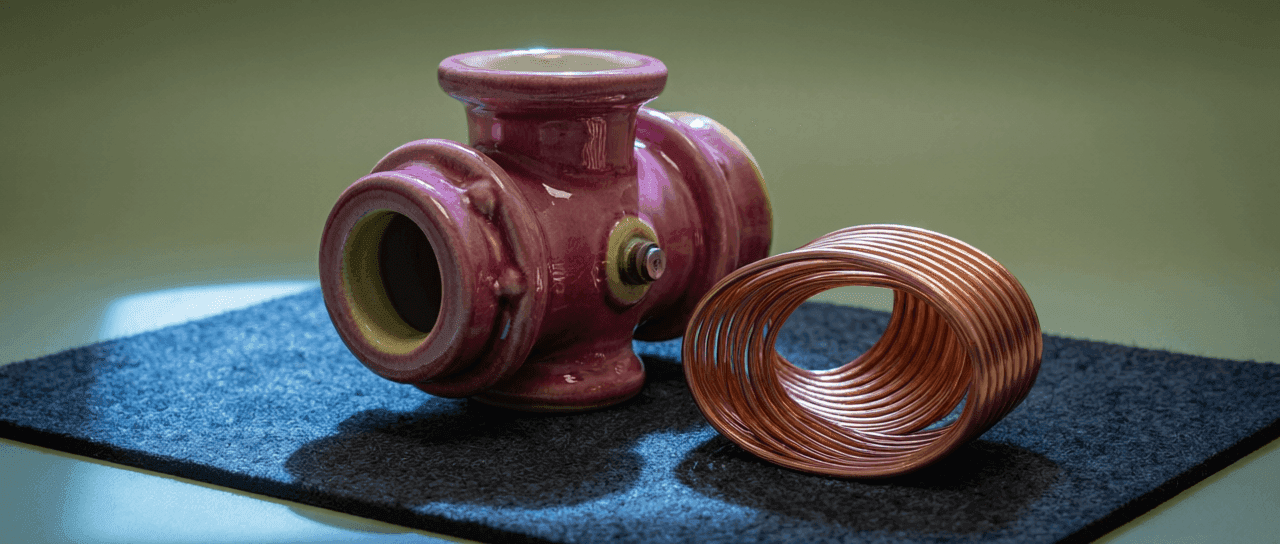
要理解这件事,我们得先认识一个专业词:半导体设备零部件。如果把制造芯片的光刻机比作一台极其复杂的超级跑车,那么这些零部件——比如阀门管路、陶瓷件、射频电源、气体分配箱(GAS BOX)——就是跑车里的特种螺丝、火花塞和输油管。没有它们,再先进的芯片制造设备也只是一堆废铁。
目前,这些海外供应商的交期正在显著延长,价格也随之水涨船高。随之而来的是一个关键现象:半导体产业链的定价权,正从芯片终端向设备与零部件环节结构性上移。
说白了,定价权上移意味着"卡脖子"的环节变了。 过去,大家觉得谁设计出最先进的芯片,或者谁拥有最大的手机品牌,谁就拥有最大的话语权。但现在,哪怕是造芯片的机器里,一个不起眼的特种陶瓷件交不出货,整条价值百亿的产线都得停工。这种从"卖最终产品"到"卖基础零件"的话语权转移,正在重塑科技产业的格局。
为什么是零部件?隐形壁垒与"慢半拍"的产能
为什么偏偏是这些不起眼的零部件拿捏了产业链?原因在于它们极高的技术壁垒和极差的供给弹性。
零部件企业通常规模较小,且固定成本占比很高。这就导致了一个结果:一旦产品涨价,多出来的钱几乎能直接转化为企业的利润。但另一方面,它们想扩大产能却非常困难。据报道,这类精密产线的扩产周期长达12到18个月。
我们可以设想这样一个微型场景:一家晶圆厂的采购员焦急地打电话给射频电源厂的厂长,要求立刻增加一倍的订单。厂长只能无奈地摊手:"我们的无尘车间扩建需要一年,熟练的装配工人培训需要半年,现在就算把价格翻一倍,我也变不出机器来。"
这种"慢半拍"的产能,在面对突如其来的海量需求时,自然成了最稀缺的资源。
和普通人有什么关系?AI基建的"蝴蝶效应"
你可能会问,上游零件涨价,跟我一个普通用户有什么关系?关系就在于,这股涨价潮的源头,正是我们每个人都在参与的AI浪潮。
这意味着,AI时代的竞争,不仅是算法的比拼,更是底层物理资源的争夺。 算力需求的爆发一路向上传导,最终撞上了产能扩张缓慢的零部件环节。对于普通人而言,这种上游成本的增加,未来可能会以各种形式显现。比如,你常用的AI对话工具可能会悄悄提高订阅费用,或者某些免费的AI生成服务开始增加排队等待时间。
回顾十年前的智能手机爆发期,产业链的利润大头往往集中在苹果等终端品牌手中。而今天,随着AI算力基建的狂飙,利润和话语权正悄然向更底层的硬件制造转移。这种历史性的对照,揭示了科技产业正在走向更重资产、更硬核的深水区。
普通人如何看待与应对?
在我看来,这种定价权的转移,实际上是科技产业价值的一种理性回归。 它提醒我们,无论软件层面的创新多么眼花缭乱,最终都需要坚实的物理基石来支撑。那些默默研发特种材料和精密加工技术的企业,理应获得更高的市场回报。
不过,值得警惕的是,市场上常有"零部件涨价必然导致消费电子产品立刻暴涨"的误导性说法。 事实上,大型科技公司通常会签订长期的供货合同,并有一定的库存缓冲。从上游零部件涨价,到最终传导至普通消费者购买手机或电脑的成本上,存在明显的滞后性。因此,无需因为看到涨价新闻就产生恐慌性消费的焦虑。
对于关注科技发展的普通人来说,这提供了一个全新的视角:下次再评估一家AI公司或科技巨头时,除了看它的模型有多聪明,不妨也看看它背后的算力供应链是否足够稳固。毕竟,在淘金热中,最赚钱的往往是卖铲子的人,而现在,连造铲子的钢铁都变得珍贵起来了。
可转发的一句话总结: AI算力狂飙引发半导体零部件罕见涨价潮,产业链定价权正悄然向底层硬件转移。
今日互动: 你最近在使用各类AI工具(如对话助手、AI绘画)时,有没有感觉到响应速度变慢,或者原本免费的功能开始提示需要付费了?欢迎在评论区分享你的体验。